Itt a vége, búcsúzik az Otthon Start – 3 nagy változás jön a lakáshiteleknél
Nagy bejelentés jött: az Otthon Start megszűnik, és három új elem érkezik helyette a lakástámogatási rendszerbe. Mutatjuk, mi változik, kit érint – és mire érdemes figyelnie annak, aki lakásvásárláson vagy felújításon gondolkodik.
1. Megszűnik az Otthon Start – jön helyette a Wekerle Plusz
A legnagyobb hírt ma jelentette be a miniszterelnök: az Otthon Start helyét a Wekerle Plusz hitelprogram veszi át. A legfontosabb változások:
- Új lakásra fix 3%, használt lakásra fix 5% a kamat – használt lakásnál ez emelés a mostanihoz képest
- Csak 18–41 éves, első lakást vásárló vagy építő fiatalok igényelhetik – a kör jelentősen szűkül
- Kötelező 5 éves bentlakás, és az igénylő (és házastársa) meglévő ingatlan-tulajdonrésze nem érheti el az 50 százalékot -szemben a korábbi kitéttel, amely szerint a tulajdonrész nem haladhatja meg az 50%-ot.
A jó hír az, hogy aki már megkötötte az Otthon Start-szerződését, az nem veszíti el a támogatást – a meglévő szerződések érvényben maradnak. Az átállás pontos időpontja még nem ismert, a részletszabályokra várni kell. Aki viszont a mostani, szélesebb feltételrendszerrel tervezett, annak érdemes mielőbb átgondolnia a lépéseit.
Mit jelent ez a gyakorlatban?
Sokaknak tehát a piaci hitel lesz az új reális alternatíva: számolni kell, nem automatikusan a támogatott a jobb.
Az Otthon Starthoz képest a Wekerle+ használt lakásnál érezhetően drágább, a piaci hitelekhez képest viszont továbbra is jelentős előnyt ad. A piaci kamatok közben lefelé indultak: az átlag 6,4 százalék körül van, a legjobb ajánlatok már 6 százalék közelében járnak (egyes bankoknál már most 5,6% körüli piaci lakáshitelek is elérhetők).
Egy 40 milliós, 25 éves hitelen ez így néz ki:
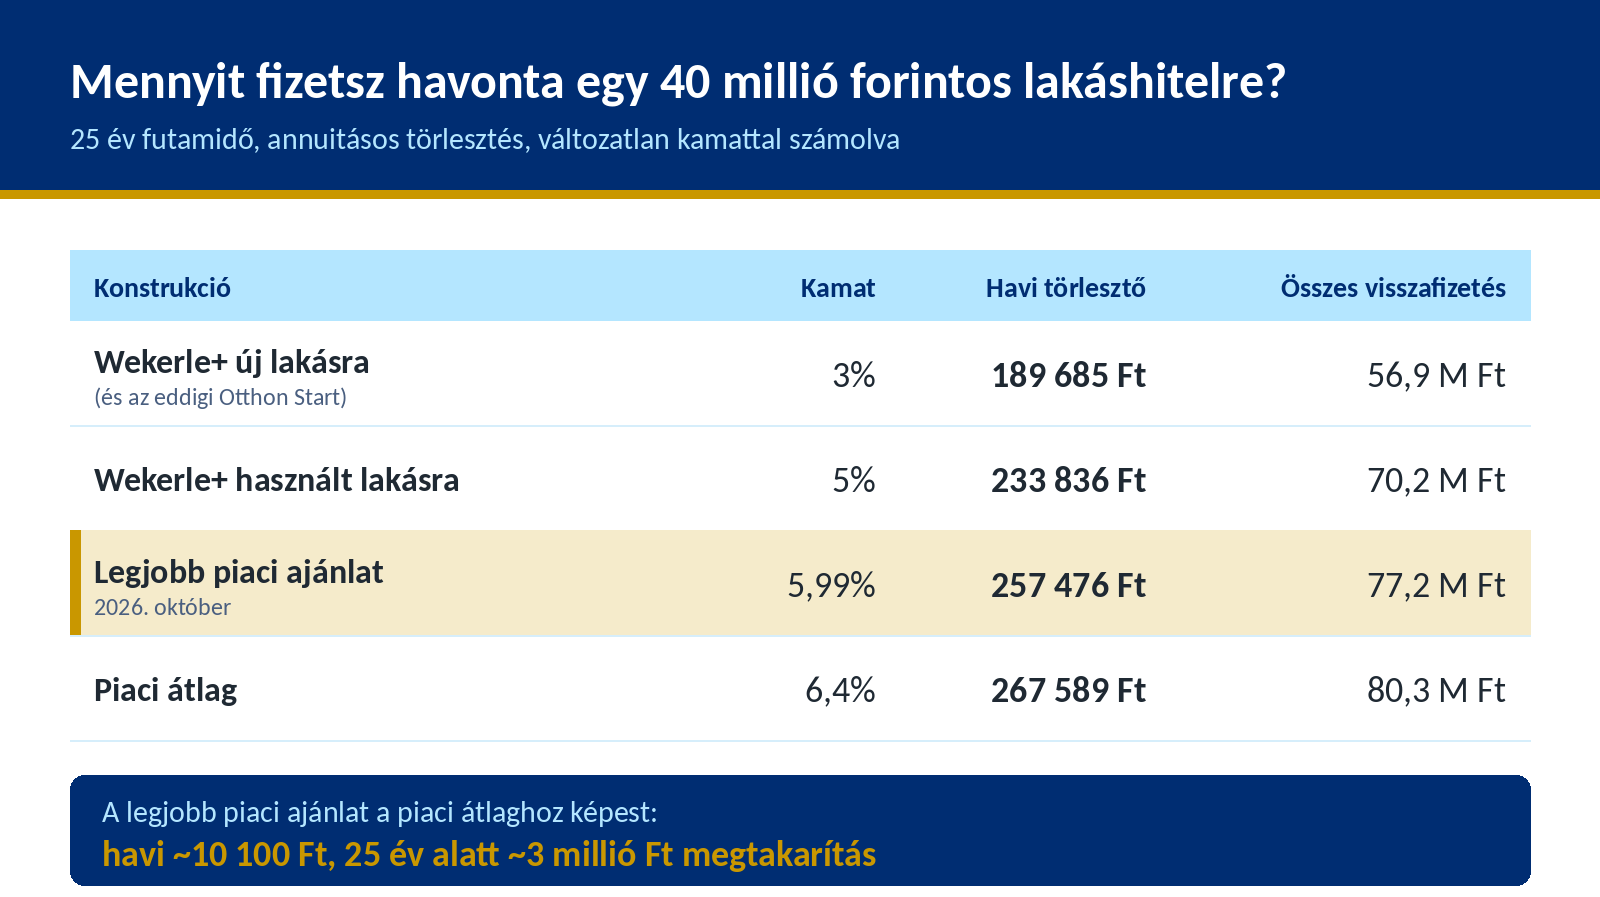
Aki 41 év feletti, vagy nem első lakását vásárolja, annak a jövőben a piaci hitel marad, de neki is van oka bizakodásra. A piaci kamatok lefelé indultak: az átlag ma még 6,4 százalék körül van, és csak néhány banknál érhető el 6 százalék alatti ajánlat. Ha a csökkenés folytatódik, és az átlag 6 százalék közelébe ér, egy 40 milliós, 25 éves hitelen havonta mintegy 10 ezer, a futamidő alatt nagyjából 3 millió forinttal kevesebbet fizethet, mint aki ma vesz fel átlagos piaci hitelt. Ha pedig a kamatok 5,6 százalék körülire mérséklődnek, a megtakarítás már havi 20 ezer, összesen közel 6 millió forint lehet. Vagyis aki kiesik a támogatásból, annak is érdemes figyelnie a kamatok alakulását, és több bank ajánlatát összevetnie.
2. Visszatér a lakástakarék állami támogatása
2018-ban szűnt meg, most újra lesz: az állam ismét kiegészíti a lakás-takarékpénztári megtakarításokat.
A bejelentés szerint 5 éves futamidőnél 10, hosszabb futamidőnél 20 százalékos támogatás jár a befizetésekre – ez kevesebb, mint a korábbi 30 százalék, de évek óta az első érdemi ösztönző az öngondoskodó lakáscélú megtakarításra.
Kinek éri meg?
Aki nem most, hanem 5-10 éven belül tervez lakást venni, felújítani vagy a gyermeke jövőjére félretenni, a célzott megtakarítást most az állam is honorálja.
A pontos konstrukciók a részletszabályok után derülnek ki.
3. Felturbózott felújítási program – akár 7,5 millió forint támogatással
A harmadik újdonság az energetikai felújítási program kibővítése, immár az ország minden településén, gyermek- és házastársi feltétel nélkül:
- A hitelkeret 6 millióról 15 millió forintra nő, fix 3 százalékos kamattal
- Az állami támogatás 30–50 százalék, legfeljebb 7,5 millió forint
- Feltétel: legalább 30 százalékos energiamegtakarítást kell elérni a felújítással
Évi 20 ezer ingatlan korszerűsítésével számolnak. Aki régi, energiapazarló házban lakik, annak ez lehet az évtized legjobb konstrukciója – a támogatás és a kedvezményes hitel együtt a felújítási költség nagy részét lefedheti.
Mi lesz a piaccal és a hitelekkel?
A három változás együtt alaposan átrendezi a lakáspiacot:
- Rövid távon roham jöhet az Otthon Startra. Amíg a mostani, szélesebb feltételek élnek, sokan előrehozhatják a vásárlást – az átállásig tartó időszak a használtlakás-piacon még pörgést hozhat.
- Utána a használt lakások piaca veszíthet lendületéből. Szűkebb jogosulti kör és 5 százalékos kamat mellett a támogatott kereslet megcsappan – egy elemzői becslés szerint az új kamattámogatott hitelek volumene akár feleződhet.
- Az új lakás marad a nagy nyertes. Fix 3 százalékos hitel, és a kedvezményes 5 százalékos lakásáfa is megmarad jövőre – az újlakás-piac kereslete stabil maradhat.
- Felértékelődnek a piaci lakáshitelek. Akinek nem fér bele a szűkebb feltételrendszer, az a piacon vesz fel hitelt – a bankok pedig elkezdenek versenyezni ezekért az ügyfelekért.
- A legjobb piaci ajánlatok már 6 százalék körül járnak, egyedi feltételekkel akár 5,6 százalékig is lemehetnek, és a verseny ezt tovább nyomhatja lefelé
- Felújítási hullám indulhat. A 7,5 milliós támogatás és a 15 milliós, 3 százalékos hitel évi 20 ezer ingatlan korszerűsítését célozza – ezt a kivitelezői piac és az építőanyag-kereskedelem is megérzi majd.
„A használt lakások piacán azokat a szegmenseket érinti majd leginkább a drágább hitel, ahol eddig a legtöbben vásároltak Otthon Starttal. Ilyenek a pesti kerületek kisebb lakásai és a panellakások. A XIII. kerületben például idén az eladott lakások 41 százaléka belefért a program árkorlátjába, a II. kerületben viszont csak 14 százaléka. A lakáspiac már a bejelentés előtt is lassult, nőtt az alku és hosszabbodtak az értékesítési idők. A változás ezt a folyamatot erősítheti, így a használt lakások eladóinak reálisabb árakkal kell majd számolniuk. Az új építésű lakásokat viszont a megmaradó 3 százalékos kamat és a kedvezményes áfa is támogatja, a felújítási program pedig a rossz állapotú családi házak iránti keresletet erősítheti” – mondta Szegő Péter, a Duna House vezető elemzője.
A részletszabályok még nem jelentek meg, és sok múlik rajtuk – az átállás időzítésétől a pontos feltételekig.
Egy dolog viszont biztos: ha most tervezel lakáshitelt, nem kell egyedül kiigazodnod a változó szabályok között. A Credipass tanácsadói bankfüggetlenül és díjmentesen, több bank ajánlatát összevetve megmutatják, hogy a te helyzetedben a támogatott vagy a piaci konstrukció éri-e meg jobban – és segítenek végigvinni az igénylésedet az első beszélgetéstől kezdve egészen a kulcsátadásig.
Iroda
Raktár


Otthon
Dizájn
Pénz
Felvett 1,2 milliárd dollárnyi új adósságot a magyar állam
Az Államadósság Kezelő Központ zártkörű kibocsátásban adott el dollárkötvényeket.
Adó és jog
Retail
Vezércsere a Pennynél, Németországból igazolt új vezérigazgatót az áruházlánc
Október 1-től Philipp Stiehler tölti be a posztot.